 Нийтлэл
14 минутын өмнө
 Нийтлэл
14 минутын өмнө
-Хүүг нь яаралтай буулгахгүй бол татвар төлөгчид аппликешний төлөө илүү ажиллах үе айсуй-
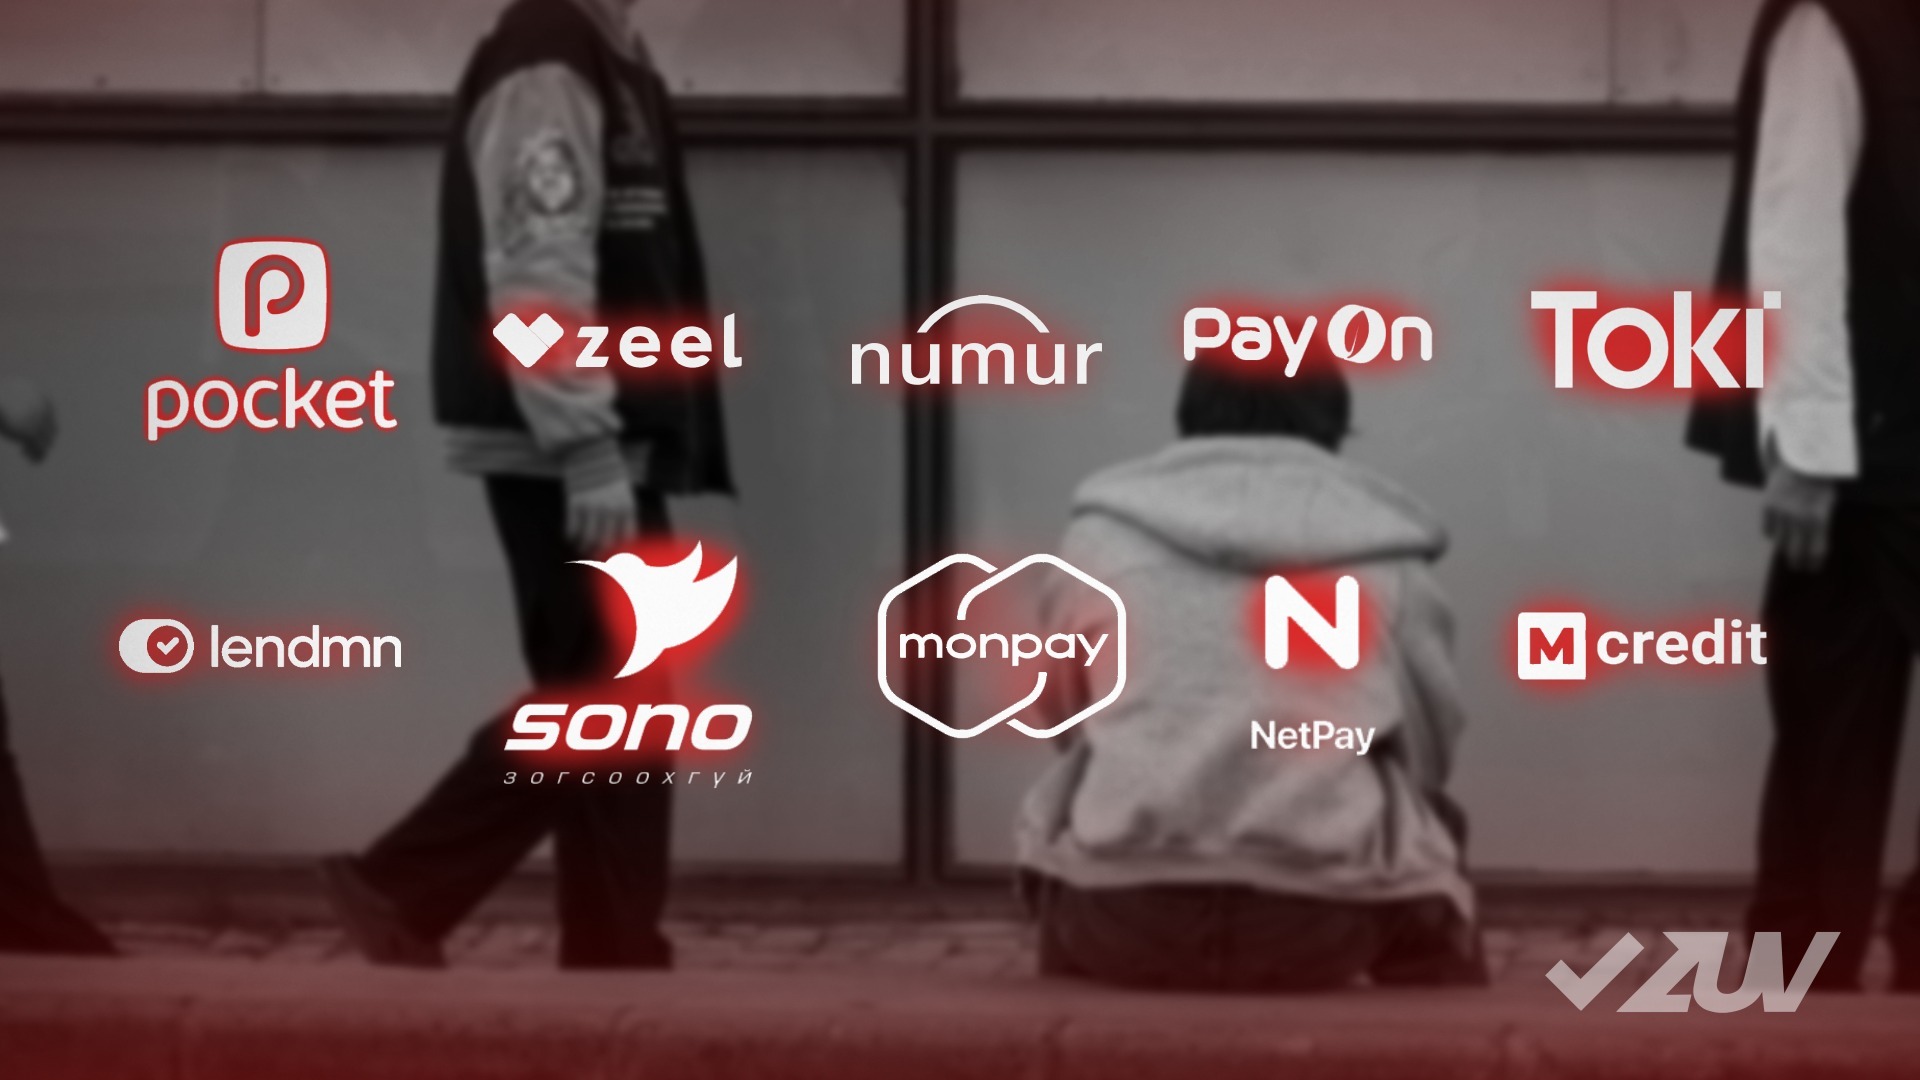
Инфляци өдрөөс өдөрт нэмэгдэж, иргэдийн халааснаас гарах зардал өссөөр байгаа энэ өдрүүдэд Зөв.мн сайт “Аппликейшний зээлийн хүүг нэн даруй, мэдэгдэхүйц бууруулах шаардлагатай байна” гэсэн сэдвийг хөндөж байна.
Иргэд үй олноороо өппликейшний зээл рүү хошуурах эрсдэл айсуй
УИХ, Засгийн газар цалин, тэтгэвэр нэмэх арга хэмжээг байнга авч байгааг бид мэдэж байгаа. Гэсэн ч нөлөөлөл нь хязгаарлагдмал /ахмад настан, төрийн алба хаагчдад л хамаатай/, зэрэгцээд Монголбанк бодлогын хүүгээ чангаруулж, зах зээл дээрээс мөнгийг эргүүлэн татаж эхэлдэг тул хэсэг хугацааны дараа хувийн хэвшлийн байдал дорддог. Үүнийг дагаад татвар төлөгчдийн ихэнхийг бүрдүүлж буй хувийн хэвшилд ажилладаг иргэд өр, зээл тавих нь ихэсдэг.
Энэ нь арилжааны банкууд зээл олгохоо хязгаарласан үетэй давхцаад бүгд амар хялбар, хурдан шуурхай, шалгуур багатай зэрэг шалтгаанаар гар утасны аппликейшнийг сонгох алсдаа маш муу үр дагавартай нөхцөл байдал руу түлхэж байна.
Яг одоо хүчин төгөлдөр үйлчилж байгаа хууль эрхзүйн орчноор бол, иргэд жилийн 134 хоногт нь улсад татвар, шимтгэл төлөхийн төлөө ажиллаж, үлдсэн 231 хоногт нь өөрийнхөө төлөө ажиллаж байна. СЗХ-ны сүүлийн судалгаагаар улсын хэмжээнд 540,000 иргэн аппликейшний зээлтэй, нэг иргэн дунджаар 900,000 төгрөгийн зээлтэй гэсэн дүн гарчээ. Мөн нэг иргэн 2-3 аппликешнд өр тавьдаг, 15 аппликейшнээс зээл авсан тохиолдол ч гарсан.
Хүлээгдэж буй инфляци буюу үнийн өсөлт, мөнгөний бодлогын хүү өсгөх хүлээлт зэргийг тооцвол иргэдийн нуруун дээр ирэх ачаалал нэмэгдэж, иргэд 134 хоног дээрээ нэмээд аппликейшний эздийн төлөө ажиллах хоногууд огцом өсөх магадлал өндөр байна.
Төр өөрөө иргэдээ аппликейшний зээл рүү татаж оруулсан
Дэлхийн банк 2022 онд өөрсдийнхөө хэрэгжүүлдэг “Ядуурлыг бууруулах хөтөлбөр”-ийн үр дүнг судалж тайлан гаргажээ. Өөрөөр хэлбэл, зээл тусламж авсан улсуудыг ядуурлаа хэр зэрэг бууруулсан буюу мөнгийг нь хэр үр дүнтэй зарцуулснаар нь эрэмбэлсэн аж.
Ингэхэд манай улс дээр /ҮСХ, Дэлхийн банк / маш сонирхолтой үр дүн гарчээ. “Сонирхолтой” гэсний учир сайн, муу агуулга хоёул багтаж байгаад юм. Сайн нь, ерөнхийдөө ядуурлыг бууруулах ажилд манай улс чамлахааргүй амжилт гаргасан гэж дүгнэгдсэн нь юм. Ялангуяа 2010-2014 онд 17 хувиар бууруулж гайхагдсан аж. Харин муу мэдээ нь, 2016 оноос хойш энэ ажил зогсонги байдалд оржээ. Тодруулбал, сүүлийн 30 жилийг бүхэлд нь харвал сайн, 2010-2014 онд онц сайн, 2016 оноос хойш тааруу ажилласан аж.
Хамгийн сонирхолтой нь, ядуурлыг бууруулах ажил зогсонги байдалд орсон цаг хугацаа нь МАН төрийн эрх барьж эхэлсэн цаг хугацаатай яг давхцаж байгаа нь юм.
Зэрэгцээд ЖДҮ-д олгох зээлийн хэмжээ чухам 2016 оноос огцом өссөн бөгөөд хамгийн анхны зээлийн аппликейшн лэнд.мн ч мөн энэ онд хэрэглээнд нэвтэрчээ. Улмаар ЖДҮХС, Тариалан эрхлэлтийг дэмжих сан, Хөгжлийн банк гэх мэт өнгөрсөн хугацаанд хэл ам дагуулсан бага хүүтэй зээлийн олголт ихсэх тусам зээлийн аппликейшн ч борооны дараах мөөг шиг олширсон.
Иргэд “Хар жагсаалт” гэж нэрлэдэг Зээлийн мэдээллийн сангийн журам яг энэ үеэс “Аппликейшнд зориулагдсан” гэмээр огцом чангарчээ. Монголбанкны Ерөнхийлөгч, Сангийн сайд 2017 оны 6 дугаар сарын 30-нд хамтарсан тушаал гаргаж Активыг ангилах журмыг өөрчилсөн бол 2019 онд "Активыг ангилах, активын эрсдэлийн сан байгуулж, зарцуулах журам" зэргээр шат дараатай чангалсан ба зээлийн төлбөрөө ердөө 16 хоног хэтрүүлэхэд "хэвийн" ангиллаас хасагдаж, "анхаарал хандуулах" (16–90 хоног) ангилалд ордог, улмаар 91 хоногоос дээш хугацаа хэтэрвэл шууд "хэвийн бус", "эргэлзээтэй", "муу" зээлдэгчийн ангилалд орж, санхүүгийн байгууллагуудаас дахин зээл авах эрх нь зургаан хаагддаг хатуу зохицуулалт мөрдөгдөж эхэлсэн юм.
2018 оноос эхлэн банкнаас гадна, ББСБ, ХЗХ, үүрэн холбооны операторууд, төрийн сангуудын зээл, төлбөрийн мэдээллийг санд нийлүүлэх хяналтыг чангатгасан байдаг.
Энэ нь товчхондоо иргэдийг банкны зээл авах боломжгүй болгож, өндөр хүүтэй ББСБ, аппликейшний зээл рүү шахаж оруулах “үргээлэг” болсон юм.
Сангийн сайд төрийг төлөөлж байгаа гэж үзвэл төр, Монголбанк хоёр нийлээд иргэдээ мөнгө хүүлэгчдэд идүүлсэн гэсэн үг.
Төр одоо ч иргэдээ аппликейшний зээл рүү татаж оруулах гэж байгаа бол хүүг нь буулга
Төр ийнхүү иргэдээ санхүүгийн шоронд хорьж, хатуу ширүүн аашилсан гэмээ хожуу ч гэсэн ухаарч, 2025 оны есдүгээр сараас “Хар жагсаалт”-ыг үгүй болгон, “Зээлдэгчийн онооны” шинэ системд шилжсэн. Энэ бол ахиц яалт ч үгүй мөн. Гэхдээ зээлийн хүүг бууруулах маш чухал ажлыг маш яаралтай хийх шаардлагтай.
СЗХ одоогоос сарын өмнө аппликейшний зээлийг хүүг сарын 4.5 хувиас хэтрүүлж болохгүй гэсэн шинэ журам гаргасан. Энэ нь жилийн 54 хувь гэсэн үг бөгөөд Монголын банкны хүүнээс бараг гурав дахин өндөр бөгөөд ихэнх бизнесээс ч илүү өгөөжтэй байна.
Тиймээс зээлийн хүүг зохистой түвшинд очтол буулгах ажлыг хийх зайлшгүй шаардлагатай байна.
Мөнгө хүүлэлтийг хязгаарлах, ЖДҮХС, ТЭДС зэрэг сангаас гаргаж буй мөнгө зориулалтын дагуу зарцуулагдах боломжийг бүрдүүлэх гол нөхцөл нь аппликейшний зээлийн хүү нь арилжааны банкнаас зээл авч аппликейшний зээлд оруулахад ашиг олохооргүй хэмжээнд байх ёстой.
Яг өнөөдрийн нөхцөлд арилжааны банкны зээлийн хүү жилийн 18 хувь орчим, аппликейшний зээл зөвшөөрөгдсөн дээд хэмжээ нь дээр бичсэнчлэн 54 хувь байгаа. Зөрүү нь 36 хувь буюу хангалттай ашиг олох хэмжээнд байна. Хүү нь маш өндөр гэсэн үг.
Маргааш төрийн оролцоо дэмжлэгтэй “Идэш” арга хэмжээ Нийслэлд эхэлнэ. “Аппликейшний зээлд хамруулах боломжийг олгоно” гэж Хүнс, хөдөө аж ахуйн сайд нь хэлсэн. Энэ бол төр иргэдээ аппликейшний зээл рүү шахаж байгаа нэг хэлбэр мөн. Тиймээс “Төр одоо ч иргэдээ аппликейшний зээл рүү татаж оруулах гэж байгаа бол хүүг нь буулга”. Тэгэхгүй бол “Хар жагсаалт”-ыг халсан нь аппликейнүүдийг ч үйчлүүлэгчгүй болгох үр дагавартай болсон учраас л “Онооны систем рүү орсон юм байна” гэж харагдуулах гээд байна. Сонгууль ч дөхөж байна...
АНХААРУУЛГА: Уншигчдын бичсэн сэтгэгдэлд Zuv.mn хариуцлага хүлээхгүй болно. Манай сайт ХХЗХ-ны журмын дагуу зүй зохисгүй зарим үг, хэллэгийг хязгаарласан тул Та сэтгэгдэл бичихдээ бусдын эрх ашгийг хүндэтгэн үзнэ үү.
November 13, 2026
November 12, 2026
November 12, 2026
November 11, 2026